Scopri quali danni copre l’assicurazione di un negozio in caso di atti vandalici e saccheggi e perché verificare garanzie, limiti ed esclusioni.
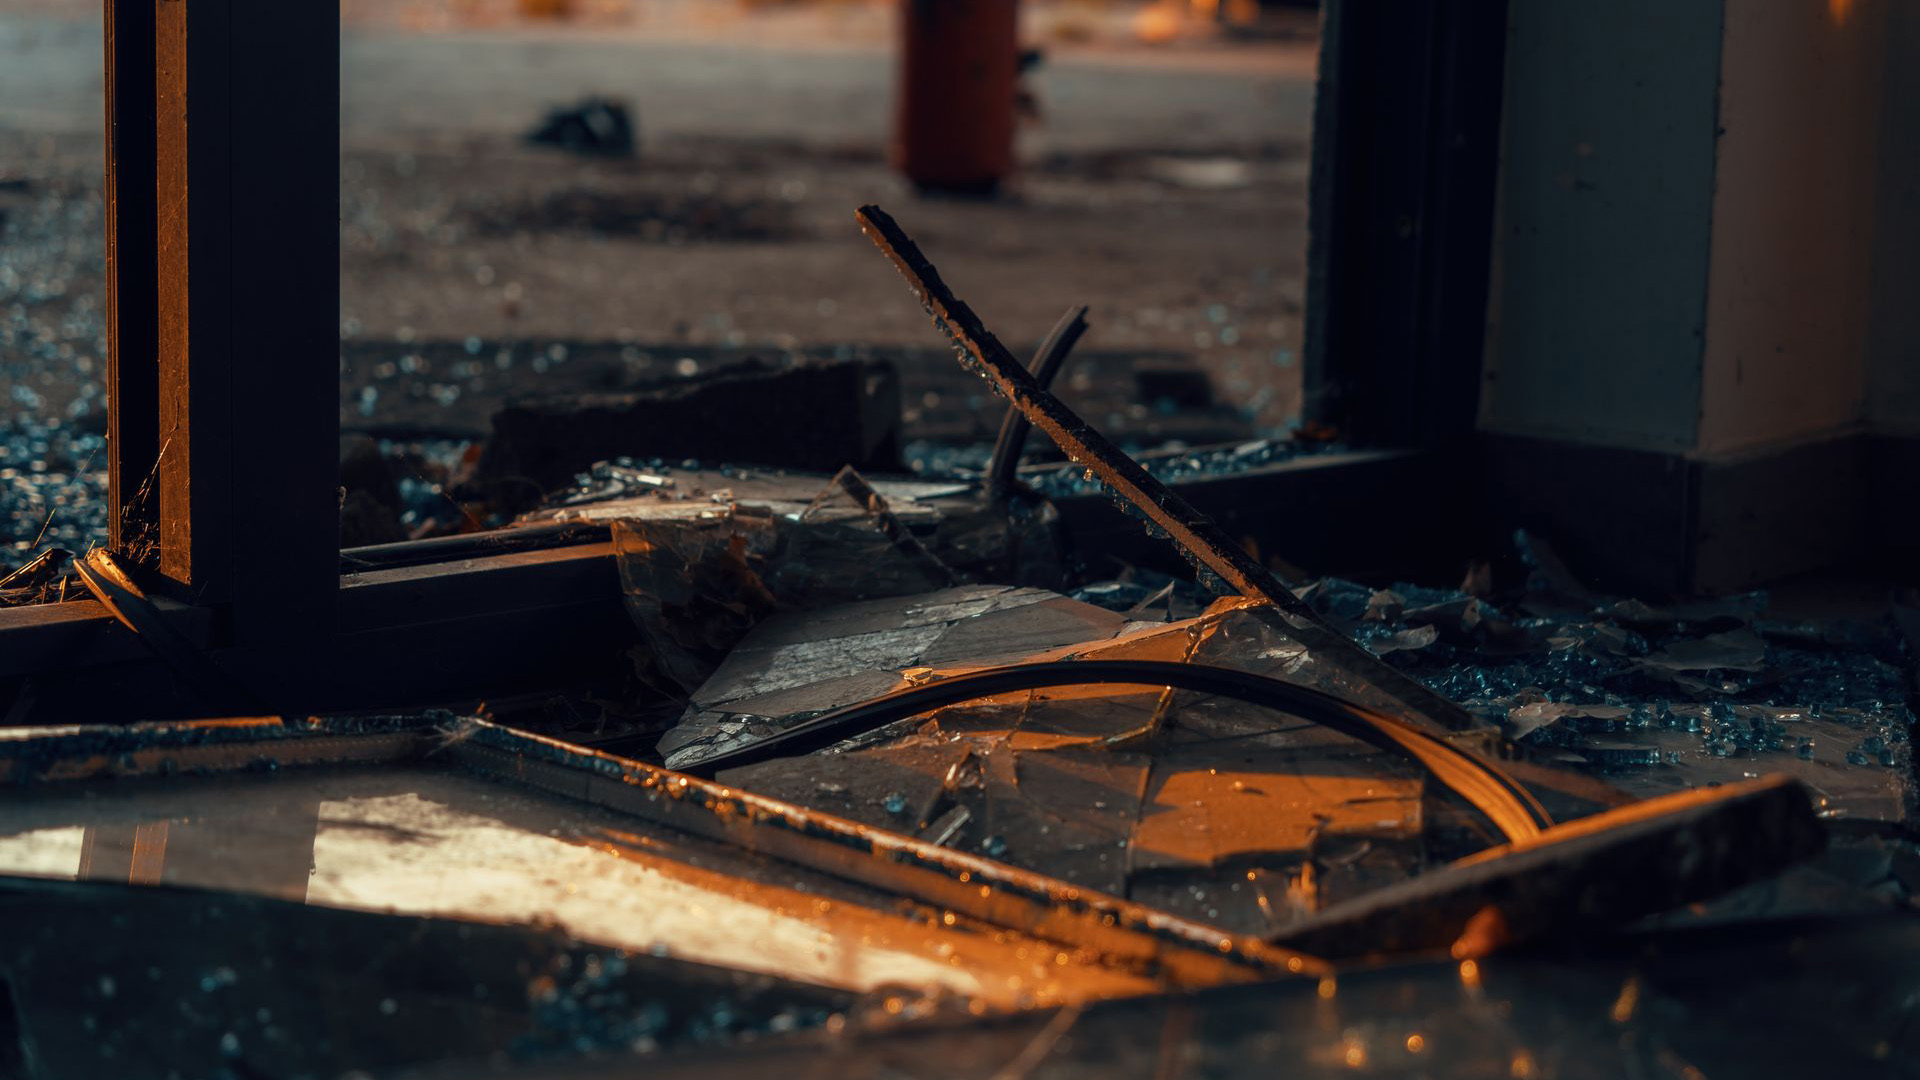
I recenti disordini e saccheggi che hanno interessato Milano riportano l’attenzione su un tema importante per chi gestisce un’attività commerciale: quanto protegge realmente una polizza assicurativa in caso di danneggiamenti, furti e interruzione dell’attività?
Contrariamente a quanto si potrebbe pensare, avere un’assicurazione contro gli atti vandalici non significa necessariamente ottenere il risarcimento di tutte le perdite subite. La copertura effettiva dipende dalle garanzie sottoscritte, dalle condizioni contrattuali e dai limiti previsti dalla polizza.
A richiamare l’attenzione su questo aspetto è Vincenzo Cirasola, Past President di ANAPA Rete ImpresAgenzia, che ha approfondito la questione anche in alcune interviste pubblicate nei giorni scorsi.
Polizza atti vandalici: perché non sempre è sufficiente
Per un commerciante, la prima verifica da effettuare riguarda le garanzie effettivamente incluse nella propria assicurazione. Una polizza incendio, ad esempio, potrebbe non essere sufficiente a proteggere il negozio dai danni provocati durante tumulti o disordini.
È quindi importante controllare la presenza delle estensioni di garanzia, note come extended coverage, che possono comprendere atti vandalici, tumulti popolari ed eventi sociopolitici.
La presenza di queste garanzie, tuttavia, non comporta automaticamente il rimborso di qualsiasi danno. Occorre verificare come gli eventi sono definiti nel contratto, quali esclusioni sono previste e quali massimali si applicano.
Come sottolinea Cirasola, il punto non è soltanto essere assicurati, ma esserlo in modo adeguato rispetto ai rischi che un’attività commerciale può affrontare.
Vetrine infrante e merce rubata: due rischi distinti
Uno degli aspetti più delicati riguarda i saccheggi. Quando un negozio viene preso di mira, infatti, le conseguenze possono essere diverse: vetri infranti, arredi danneggiati, locali compromessi e prodotti sottratti.
Questi eventi non devono essere considerati automaticamente parte della stessa copertura assicurativa.
I danni materiali provocati a scaffali, arredi e locali possono essere indennizzabili in base alle garanzie sottoscritte. Il furto della merce, invece, può richiedere una specifica garanzia furto che operi anche nelle circostanze previste dal contratto. Anche i danni provocati per entrare nell’esercizio devono essere valutati alla luce delle condizioni assicurative applicabili.
Per questo motivo, la semplice dicitura «atti vandalici» non è sufficiente per stabilire se il negoziante potrà recuperare il valore dei beni danneggiati o sottratti.
Attenzione a vetri, insegne e beni all’aperto
Non tutte le parti di un esercizio commerciale sono necessariamente tutelate allo stesso modo. Vetri e insegne, per esempio, possono richiedere una copertura dedicata, mentre per dehors e beni collocati all’aperto possono essere previsti limiti di indennizzo o specifiche esclusioni.
Anche graffiti e imbrattamenti possono non rientrare nella protezione assicurativa.
Un ulteriore elemento da considerare è il valore attribuito ai beni assicurati. Se le somme dichiarate per locali, arredi o merci sono inferiori al loro valore effettivo, l’indennizzo potrebbe non essere sufficiente a coprire integralmente le perdite.
A incidere sull’importo liquidato possono inoltre essere franchigie, scoperti e sottolimiti previsti dal contratto.
Massimali, franchigie e scoperti: che cosa controllare
Per comprendere il livello effettivo di protezione offerto da una polizza, è necessario leggere attentamente non soltanto le garanzie incluse, ma anche i limiti economici che ne regolano l’applicazione.
In particolare, è utile distinguere tra:
- Massimale: rappresenta il limite massimo dell’indennizzo previsto dalla copertura.
- Sottolimite: stabilisce un limite specifico per determinate categorie di beni o tipologie di danno, che può essere inferiore al massimale generale.
- Franchigia: indica l’importo fisso del danno che rimane a carico dell’assicurato.
- Scoperto: rappresenta la quota percentuale del danno che resta a carico dell’assicurato.
Questi elementi possono fare una differenza significativa nel momento in cui si presenta una richiesta di risarcimento. Il costo annuale della polizza, preso isolatamente, non è quindi sufficiente per valutarne l’effettiva adeguatezza.
Incassi persi e chiusura del negozio: sono assicurati?
I danni materiali non sono l’unica conseguenza economica che un commerciante può subire durante disordini o saccheggi. Un’attività potrebbe essere costretta a rimanere chiusa, con una conseguente riduzione o perdita degli incassi.
La copertura dei danni ai locali e ai beni non comprende necessariamente anche queste perdite economiche.
Per tutelarsi può essere necessario prevedere una specifica garanzia per i danni indiretti o per l’interruzione dell’attività. Anche in questo caso, è fondamentale verificare le condizioni contrattuali: l’attivazione della copertura, il calcolo della perdita indennizzabile e la durata dell’indennizzo possono essere soggetti a requisiti specifici.
Per un esercente, dunque, è importante valutare non soltanto il costo del ripristino dei locali e della sostituzione della merce, ma anche le possibili conseguenze economiche di un fermo temporaneo dell’attività.
Perché aggiornare periodicamente la propria assicurazione
Le esigenze assicurative di un negozio possono cambiare nel tempo. L’aumento delle scorte, il rinnovo degli arredi, l’ampliamento dei locali o l’evoluzione dell’attività possono rendere necessario un aggiornamento delle garanzie e delle somme assicurate.
Come evidenziato da Cirasola, anche la protezione assicurativa deve essere adeguata ai cambiamenti dell’impresa.
In questo contesto, il confronto con il proprio agente assicurativo rappresenta un passaggio importante. Consente di esaminare i rischi a cui è esposta l’attività, verificare le garanzie già presenti e individuare eventuali lacune prima che si verifichi un sinistro.
In caso di danni, il negoziante deve rivolgersi al proprio agente o alla compagnia assicurativa per denunciare l’accaduto e verificare le condizioni applicabili alla richiesta di indennizzo.
La verifica preventiva è la migliore forma di consapevolezza assicurativa
I recenti episodi di disordini e saccheggi ricordano quanto sia importante conoscere nel dettaglio la propria copertura assicurativa. Una polizza contro gli atti vandalici, infatti, non garantisce da sola la protezione da ogni possibile conseguenza di un evento.
Occorre verificare se sono assicurati i danni ai locali e agli arredi, se il furto della merce è coperto nelle circostanze previste dal contratto, quali limiti si applicano a vetri e beni all’aperto e se è prevista una tutela per le perdite economiche dovute alla sospensione dell’attività.
Il consiglio di Cirasola è chiaro:
Il momento per scoprire che cosa manca nella propria polizza è prima del danno, quando si può intervenire.
Una revisione periodica delle condizioni assicurative, effettuata insieme al proprio agente, permette di comprendere meglio il livello di protezione acquistato e di valutare gli eventuali interventi necessari.
Per un’attività commerciale, essere assicurati non significa soltanto avere una polizza, ma conoscere i rischi coperti, i limiti dell’indennizzo e le perdite che potrebbero restare a proprio carico.